Investir en location meublée demande une méthode qui relie choix du secteur, budget d’achat, travaux, financement et gestion quotidienne. La rentabilité se construit bien avant la signature du compromis : elle dépend d’abord de l’adéquation entre un logement, une demande locale et un niveau de loyer réaliste.
Ce parcours en huit étapes aide à structurer un premier projet ou à fiabiliser une nouvelle acquisition. L’objectif consiste à chiffrer chaque décision, à anticiper les contraintes de location et à conserver une marge de sécurité dès le départ.
1. Définir le projet locatif avant de chercher
La recherche d’un bien devient plus efficace lorsque le cadre du projet est posé. Commencez par choisir le mode de location envisagé : bail étudiant, location meublée à l’année, bail mobilité, colocation ou location saisonnière. Chaque formule attire des locataires différents, implique une rotation plus ou moins forte et modifie l’organisation de la gestion.
Fixez ensuite une enveloppe globale. Elle inclut le prix d’acquisition, les frais d’acte, les éventuels frais de garantie, les travaux, l’ameublement, les honoraires éventuels et une réserve de trésorerie. Un projet solide prévoit aussi les périodes sans loyer et les dépenses imprévues.
Définissez enfin votre priorité : générer un complément de revenus, viser un effort d’épargne limité, constituer un patrimoine ou préparer une revente. Cet objectif détermine le niveau de rendement attendu et le type de bien à cibler. Les investisseurs qui changent de stratégie au fil des visites prennent souvent le risque d’acheter un logement mal adapté à leur marché.
2. Mesurer la demande locative quartier par quartier
Un bon emplacement répond à une demande identifiable. Observez les profils présents dans la zone : étudiants, jeunes actifs, salariés en mobilité, familles ou professionnels en mission. Les abords d’un campus, d’un bassin d’emploi, d’une gare ou d’un pôle hospitalier peuvent soutenir la location meublée, à condition que l’offre concurrente reste cohérente avec les loyers locaux.
Comparez les annonces réellement proposées dans plusieurs micro-secteurs. Relevez les surfaces, l’état des logements, les équipements, les loyers affichés et le délai apparent de relocation. Visitez aussi le quartier à différents moments : accès aux transports, commerces, nuisances, facilité de stationnement et qualité des parties communes influencent directement l’attractivité.
La vacance locative doit être traitée comme une charge potentielle. Un loyer théorique élevé perd son intérêt si le logement reste vide entre deux occupants. Pour élargir la réflexion géographique, consultez notre analyse des villes rentables et confrontez-la aux données observées sur le terrain.
3. Calculer la rentabilité réelle du bien
La rentabilité brute donne un premier repère : elle rapporte le loyer annuel hors charges au coût d’achat. Elle reste insuffisante pour décider, car elle ne tient pas compte du financement ni des frais récurrents. Un calcul complet intègre le prix signé, les frais d’acquisition, le budget travaux, le mobilier et toutes les dépenses nécessaires à la mise en location.
Ajoutez les charges de copropriété non récupérables, la taxe foncière, l’assurance, les frais de gestion éventuels, l’entretien, le renouvellement du mobilier et une provision pour vacance. Le cash-flow mensuel correspond ensuite à l’écart entre les revenus encaissés et les sorties réelles, y compris l’échéance de crédit.
- La rentabilité brute facilite la comparaison rapide entre plusieurs annonces.
- La rentabilité nette mesure mieux les revenus après les charges liées au bien.
- Le cash-flow permet d’évaluer l’impact du crédit sur votre budget mensuel.
Travaillez avec des hypothèses prudentes, notamment sur le loyer et les travaux. Notre méthode de calcul du rendement permet d’aller plus loin dans la lecture de ces indicateurs. Une marge de sécurité vaut davantage qu’un tableur optimiste fondé sur un loyer difficile à atteindre.
4. Choisir, contrôler et équiper le logement
Le bon format dépend de la zone. Un studio peut convenir près d’une université ou d’un centre-ville très demandé. Un T2 répond souvent aux besoins d’un jeune couple ou d’un salarié en mobilité. La colocation peut renforcer les loyers dans certaines villes, tout en demandant une organisation plus rigoureuse et des espaces communs bien dimensionnés.
Avant toute offre, contrôlez l’état du logement et de l’immeuble. Examinez les diagnostics, l’isolation, le chauffage, l’humidité, l’électricité, les fenêtres et les équipements collectifs. Consultez également les documents de copropriété : travaux votés ou envisagés, niveau des charges, règles relatives à la location et état général des parties communes. Le cadre applicable au propriétaire mérite une attention particulière ; retrouvez les points de vigilance liés à la copropriété bailleur.
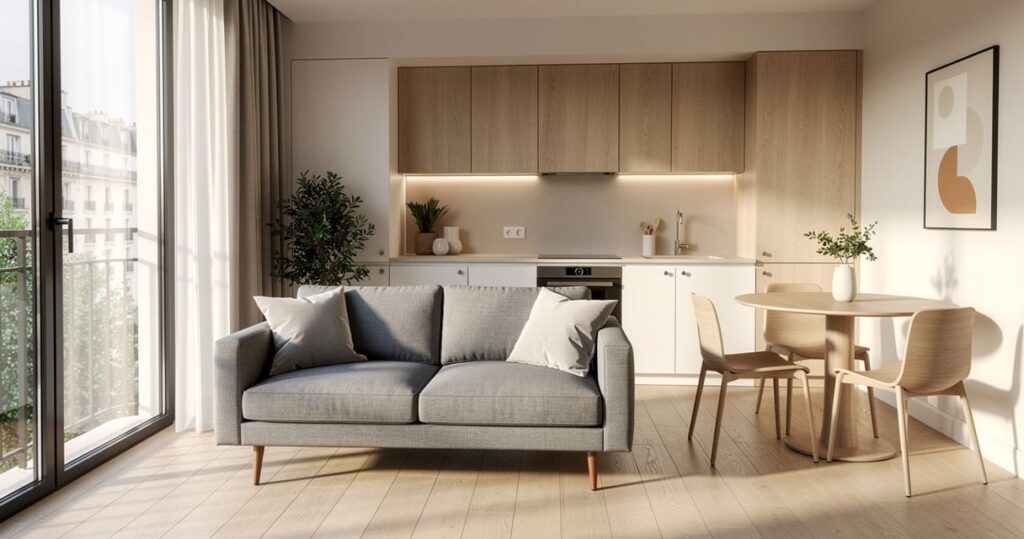
Le logement doit ensuite être fonctionnel dès l’entrée du locataire. Prévoyez les équipements attendus pour une location meublée, un couchage adapté, des rangements, une cuisine pratique et du matériel robuste. Privilégiez des revêtements faciles à entretenir et un mobilier disponible dans la durée. Des choix simples limitent les remplacements entre deux locations et améliorent la qualité des photos d’annonce.
5. Financer, signer et lancer la location
Présentez à la banque un dossier cohérent : situation professionnelle, revenus, épargne, tableau des coûts, niveau de loyer envisagé et estimation des charges. Le prêteur apprécie des hypothèses documentées plutôt qu’une projection très ambitieuse. Comparez le coût global du crédit, l’assurance emprunteur, les garanties demandées et la souplesse des conditions de remboursement.
Lors de l’acquisition, vérifiez les délais prévus, les conditions suspensives et les éléments inclus dans la vente. Une visite approfondie avant signature définitive réduit le risque de découvrir des travaux coûteux après la remise des clés. Conservez toutes les factures dès le début : elles serviront au suivi financier et à la gestion administrative.
Pour la commercialisation, rédigez une annonce précise, avec des photos lumineuses et une description fidèle. Fixez un loyer aligné sur les biens comparables, puis examinez les dossiers avec des critères objectifs et constants. Le bail, le dépôt de garantie, l’état des lieux, l’assurance et la remise des clés doivent être préparés avant l’arrivée du locataire. Une mise en location bien organisée protège la relation dès le premier jour.
Investir en location meublée : piloter la première année
La première année sert à vérifier la cohérence du projet réel avec le prévisionnel. Suivez mensuellement les loyers, les charges, les échéances de crédit, les dépenses d’entretien et les factures. Classez les pièces au fil de l’eau plutôt que de reconstituer les informations au moment des déclarations. Cette discipline permet aussi de détecter rapidement un écart de rentabilité.
Le statut de loueur, le niveau des recettes et le régime choisi influencent les obligations de gestion. Avant de vous engager dans des choix déclaratifs, prenez le temps de comprendre les erreurs comptables LMNP les plus fréquentes. La comptabilité s’inscrit dans un ensemble plus large : elle prolonge les décisions prises sur le prix d’achat, le financement et l’exploitation du logement.
Un projet rentable reste un projet piloté. En mettant à jour vos chiffres après chaque relocation, travaux ou changement de charge, vous disposez d’une vision concrète de la performance du bien et d’une base plus fiable pour votre prochaine acquisition.